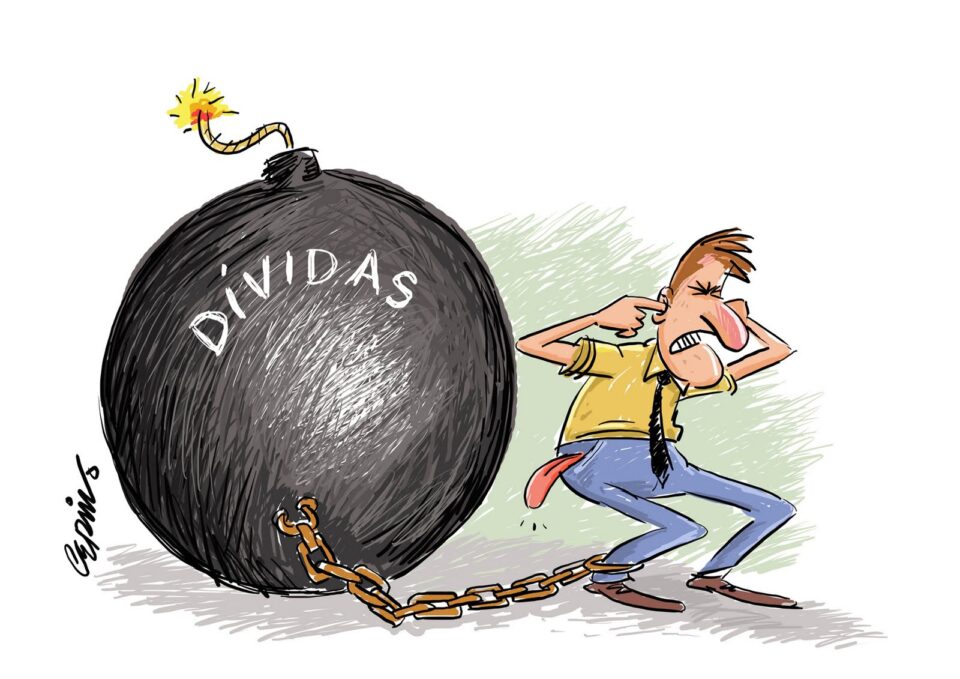
Uma compra parcelada pode parecer pequena quando olhamos apenas o valor da prestação. O problema aparece quando ela se soma ao cartão de crédito, ao empréstimo e às outras contas da casa. Aos poucos, uma parte cada vez maior da renda já tem destino antes mesmo de o salário chegar. Falta espaço para imprevistos, planos e decisões que poderiam melhorar a vida da família.
Esse aperto aparece nos números. Em agosto de 2026, 82% das famílias brasileiras tinham algum tipo de dívida, segundo a Pesquisa de Endividamento e Inadimplência do Consumidor, da Confederação Nacional do Comércio (CNC). No mesmo mês, 29,9% tinham contas em atraso. A diferença é importante: estar endividado significa ter pagamentos a fazer, mesmo que estejam em dia; estar inadimplente significa não ter pago uma obrigação no prazo.
Ter uma dívida não é, por si só, sinal de descontrole. Um financiamento planejado pode atender a uma necessidade real. O alerta surge quando as parcelas passam a disputar dinheiro com alimentação, moradia, transporte e saúde. Se uma despesa inesperada obriga a família a recorrer a outro empréstimo ou a deixar a fatura do cartão sem pagamento integral, o orçamento precisa ser revisto.
A pressão é maior para quem ganha menos. Em agosto, 85,1% das famílias com renda de até três salários mínimos tinham dívidas, e 38,8% desse grupo estavam com pagamentos em atraso, de acordo com a CNC. Para essas famílias, mesmo uma parcela aparentemente baixa pode reduzir o dinheiro disponível para despesas essenciais. Por isso, orientar o consumo é importante, mas não basta ignorar o peso da renda limitada e do custo de vida.
Em Manaus e em outros municípios do Amazonas, o tema também interessa a quem empreende. Quando muitas famílias precisam usar a renda para pagar dívidas antigas, sobra menos para compras e serviços. É razoável esperar que essa restrição afete parte do comércio local, embora o impacto varie conforme o setor e a renda de seus clientes. Para o pequeno negócio, conhecer essa realidade ajuda a planejar vendas, prazos e estoque com mais cuidado.
O endividamento também tem uma dimensão comportamental. Às vezes, a pessoa parcela porque acredita que a renda dos próximos meses será suficiente; em outras, compra para aliviar uma frustração ou acompanhar um padrão de consumo que não cabe em seu orçamento. Reconhecer esses hábitos não é motivo de vergonha. É uma forma de perceber quando uma decisão repetida começa a limitar escolhas importantes.
O primeiro passo para retomar o controle é colocar os números no papel: quanto entra, quais despesas são essenciais, que dívidas existem, quanto falta pagar e quais cobranças têm juros mais altos. Em seguida, a família pode definir o que consegue pagar por mês sem comprometer o básico. Uma renegociação só ajuda de verdade quando a nova parcela cabe no orçamento. Caso contrário, o acordo pode se transformar em mais uma conta atrasada.
Depois de estabilizar os pagamentos, vale reservar pequenas quantias para imprevistos, mesmo que o começo seja modesto. Essa reserva diminui a necessidade de recorrer ao crédito diante de uma despesa inesperada. Educação financeira não exige uma família perfeita nem uma solução imediata. Exige informação clara, escolhas possíveis e acompanhamento constante do dinheiro. A pergunta decisiva, antes de assumir uma nova parcela, é simples: ela cabe apenas neste mês ou também no futuro que queremos construir?