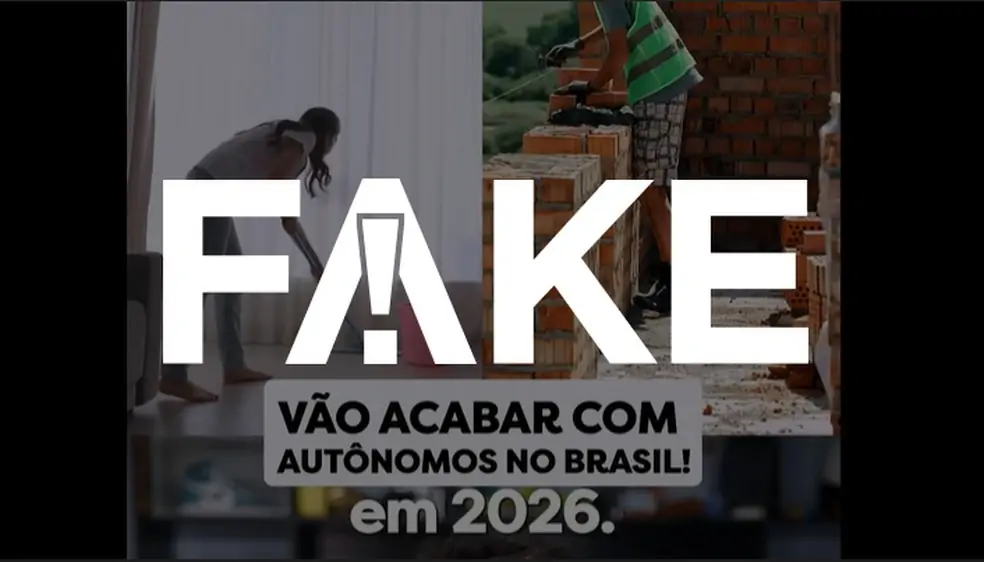
Brasília/DF — Circula nas redes sociais, desde dezembro do ano passado, a alegação de que a reforma tributária teria criado a obrigação de emissão de Nota Fiscal eletrônica (NF-e) para trabalhadores autônomos. A informação é falsa.
Em resposta ao Fato ou Fake, do Portal g1, a Receita Federal afirmou que a prestação de serviços por pessoa física não torna o cidadão equiparado a uma empresa e não cria obrigação automática de inscrição em CNPJ ou de emissão de nota fiscal, cuja exigência permanece sendo prerrogativa de cada município.
Origem da desinformação
A alegação ganhou alcance após a circulação de um vídeo no TikTok, com 1,4 milhão de visualizações, que distorce medidas relacionadas à implementação da reforma tributária. O conteúdo começou a circular cinco dias antes da virada para 2026, ano que marca o início da fase de transição da reforma, aprovada em dezembro de 2023.
O que dizia a publicação
Posts afirmavam que autônomos seriam obrigados a emitir NF-e a partir de 1º de janeiro, incluindo trabalhadores como pedreiros, eletricistas, faxineiras, manicures, pintores e cabeleireiros. A informação dizia ainda que pessoas físicas emitiriam notas no CPF, pagando imposto maior do que no CNPJ, como estratégia para aumentar a arrecadação.
Esclarecimento da Receita
Em nota, o órgão reforçou:
“O conteúdo é absolutamente falso. Nada muda para o pedreiro, para o jardineiro, para o pintor, para o Microempreendedor Individual (MEI). Para as pessoas físicas prestadoras de serviços, a reforma não cria obrigação automática de formalização. A prestação de serviços como pessoa física não implica, por si só, equiparação a pessoa jurídica (cidadão não é empresa), nem obrigação de inscrição em CNPJ ou de emissão de nota fiscal — cuja obrigatoriedade permanece sendo uma prerrogativa de cada município.”
O que muda com a reforma tributária na fase de transição
A reforma tributária entra em fase de transição a partir de 2026. Nesse período inicial, as empresas passam a informar nas notas fiscais os novos tributos:
- Contribuição sobre Bens e Serviços (CBS), de competência federal;
- Imposto sobre Bens e Serviços (IBS), de competência de estados e municípios.
Em 2026, esses impostos constarão apenas de forma demonstrativa nas notas fiscais e não implicarão cobrança adicional. A substituição integral ocorrerá a partir de 2033, quando os impostos federais (PIS/Cofins) e estaduais e municipais (ICMS e ISS) serão totalmente substituídos, respectivamente, pelo CBS e pelo IBS.
Padronização não é obrigatoriedade
Especialistas em tributação explicaram que a reforma não cria obrigação geral de emissão de nota fiscal para autônomos. O que ocorre é a padronização do modelo da nota fiscal nos municípios que já exigem esse documento de prestadores de serviço.
A partir de 1º de janeiro de 2026, todos os municípios que já exigiam a Nota Fiscal de Serviços eletrônica (NFS-e) passaram a utilizar o sistema nacional unificado, conforme estabelece o parágrafo 1º do art. 62 da Lei Complementar nº 214/2025.
Portanto, não há lei federal determinando que todos os autônomos emitam NFS-e a partir dessa data. A mudança é de padronização do sistema, e não de criação de obrigatoriedade geral.
MEI e formalização não sofrem alteração estrutural
A Receita Federal também esclareceu que a formalização como MEI ou empresa continua sendo, em regra, uma opção do próprio trabalhador.
“Para o Microempreendedor Individual (MEI), não há mudanças estruturais. O regime permanece com tratamento diferenciado e simplificado.”
Assim, a reforma tributária não altera as regras básicas do MEI, nem impõe novos deveres automáticos de formalização a quem atua como pessoa física.
Tributação da pessoa física e do MEI
O conteúdo falso também distorce informações sobre a tributação de quem emite nota como pessoa física. De acordo com as regras vigentes:
- Pessoa física (CPF): está sujeita à tabela progressiva do Imposto de Renda, com alíquotas de 7,5% a 27,5%, podendo realizar deduções no livro-caixa. Em 2026, entrou em vigor mecanismo de isenção até R$ 5.000/mês e redução gradual até R$ 7.350/mês, conforme o art. 2º da Lei nº 15.270/2025.
- MEI (CNPJ): paga contribuição fixa mensal (DAS) de R$ 82,05, que inclui INSS e ISS, até o limite de R$ 81 mil/ano.
Nanoempreendedor
Profissionais que ganham até R$ 13.500,00 brutos por mês, ou R$ 162.000,00 por ano, estão isentos da cobrança de IBS e CBS por se enquadrarem na categoria de nanoempreendedor, criada pela Lei Complementar nº 214/2025.
Essa figura engloba pessoas físicas com baixa capacidade contributiva, e não é necessário se inscrever ou se formalizar para se enquadrar nessa categoria.
Fonte: g1 / Receita Federal