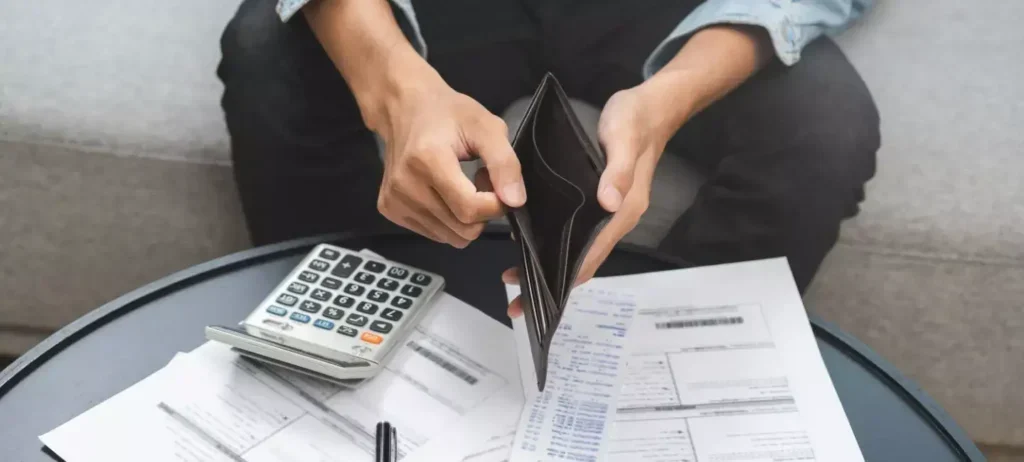
O aumento do endividamento entre os jovens brasileiros tem acendido um alerta importante para especialistas em finanças pessoais e economia. A chamada Geração Y, formada principalmente por pessoas entre o fim dos anos 20 e início dos 40 anos, enfrenta hoje um cenário marcado por maior acesso ao crédito, consumo acelerado e dificuldades para construir patrimônio no longo prazo. O problema vai além das dívidas em si: ele compromete sonhos, estabilidade financeira e a capacidade de planejamento futuro.
Nos últimos anos, bancos, fintechs e plataformas digitais ampliaram de forma significativa a oferta de crédito para o público jovem. Cartões, empréstimos pessoais, crédito instantâneo e compras parceladas passaram a fazer parte da rotina de muitos brasileiros ainda nos primeiros anos da vida adulta. O grande problema é que esse acesso facilitado nem sempre veio acompanhado de educação financeira e consciência sobre o uso do dinheiro. Como consequência, muitos jovens acabam entrando em um ciclo de endividamento precoce.
Outro fator preocupante é o comportamento financeiro dessa geração. Muitos jovens convivem diariamente com estímulos ao consumo imediato, impulsionados pelas redes sociais, pela necessidade de pertencimento social e pela busca constante por experiências e status. Em muitos casos, a comparação financeira com influenciadores digitais e estilos de vida irreais acaba incentivando gastos acima da capacidade financeira. Além disso, o crescimento das apostas online, jogos digitais e compras feitas com apenas alguns cliques contribui ainda mais para o desequilíbrio financeiro.
Pesquisas recentes mostram que uma parcela significativa dos jovens brasileiros não realiza qualquer tipo de controle financeiro. A ausência de orçamento, planejamento e reserva de emergência faz com que imprevistos simples rapidamente se transformem em dívidas difíceis de controlar. O cartão de crédito continua sendo um dos principais vilões do orçamento, especialmente quando utilizado sem planejamento e com pagamento parcial da fatura, modalidade que possui uma das maiores taxas de juros do mercado brasileiro.
O impacto do endividamento precoce é profundo e silencioso. Muitos jovens deixam de investir, adiam a compra da casa própria, atrasam projetos pessoais e enfrentam dificuldades até mesmo para empreender. Segundo especialistas, o maior prejuízo não é apenas financeiro, mas também o tempo perdido para construção de patrimônio. Quanto mais cedo uma pessoa consegue poupar e investir, maiores são as oportunidades de crescimento financeiro ao longo da vida. Quando a juventude é marcada por dívidas, esse processo acaba sendo interrompido.
O cenário brasileiro também preocupa do ponto de vista econômico. Dados recentes mostram que o país já ultrapassa a marca de mais de 80 milhões de inadimplentes, refletindo um problema estrutural no comportamento de consumo e no acesso ao crédito. O aumento do comprometimento da renda das famílias, somado aos juros elevados, dificulta ainda mais a reorganização financeira das novas gerações.
Diante dessa realidade, cresce a importância da educação financeira como ferramenta de transformação social. Ensinar jovens a organizar orçamento, diferenciar desejo de necessidade, controlar impulsos de consumo e construir uma mentalidade financeira saudável deixou de ser apenas um diferencial e passou a ser uma necessidade urgente. A educação financeira não deve ser vista apenas como matemática ou investimentos, mas como um processo de conscientização sobre escolhas, comportamento e qualidade de vida.
Mais do que nunca, a Geração Y precisa compreender que ganhar dinheiro é importante, mas saber administrar esse dinheiro é fundamental. O crédito pode ser uma ferramenta útil quando utilizado com responsabilidade, porém, sem planejamento, ele se transforma rapidamente em um dos maiores obstáculos para a construção de estabilidade financeira e patrimônio ao longo da vida.