Uma geração que inicia a vida adulta comprometida por dívidas pode carregar por décadas os efeitos de decisões financeiras tomadas cedo demais — com consequências sobre consumo, produtividade, formação de patrimônio e crescimento econômico.
O endividamento das famílias brasileiras deixou de ser apenas uma preocupação doméstica e passou a representar um problema econômico e social de grandes proporções. Em julho de 2026, o Brasil alcançou 83,9 milhões de consumidores inadimplentes, o maior número da série histórica da Serasa, depois de 19 meses consecutivos de crescimento. Dentro desse cenário, um dado merece atenção especial: a situação financeira da Geração Z. Uma reportagem da Veja aponta que os jovens entre 15 e 29 anos se tornaram a faixa mais inadimplente do país e concentraram 57,1% das buscas no Google relacionadas ao termo “quitar dívidas”, entre abril de 2025 e março de 2026. Mais preocupante do que o número isolado é perceber que estamos falando de pessoas que estão justamente no início da construção de sua vida profissional, financeira e patrimonial.
Existe um aparente paradoxo nessa realidade. Nunca uma geração teve tanto acesso à informação financeira, aplicativos de controle, conteúdos sobre investimentos e ferramentas digitais. Entretanto, ter acesso à informação não significa possuir educação financeira. O Relatório de Cidadania Financeira 2025, do Banco Central, revela que o Brasil ocupou apenas a 18ª posição entre 20 países avaliados pelo Pisa 2022 em letramento financeiro e que 45% dos estudantes brasileiros de 15 anos apresentaram desempenho abaixo do esperado. Ao mesmo tempo, o acesso dos jovens ao crédito avançou rapidamente: segundo os dados citados pela Veja, o número de jovens com acesso ao crédito passou de 13,7 milhões, em 2016, para 27,6 milhões em 2024. Portanto, estamos diante de uma combinação perigosa: mais facilidade para consumir e contratar crédito sem que a capacidade de administrar dinheiro tenha avançado na mesma velocidade.
As causas, porém, não podem ser reduzidas à falta de disciplina ou ao consumo impulsivo. A Geração Z ingressa na vida adulta enfrentando custo de vida elevado, salários iniciais limitados, dificuldades de ascensão profissional, crédito caro e intensa pressão de consumo. Na pesquisa mencionada pela Veja, 48% dos jovens apontaram os baixos salários como um dos principais obstáculos para alcançar seus objetivos profissionais e financeiros. Soma-se a isso um ambiente digital construído em torno da gratificação imediata: compras realizadas em poucos segundos, parcelamentos, crédito disponível pelo celular, publicidade personalizada, influenciadores, apostas e a constante comparação com estilos de vida muitas vezes incompatíveis com a renda real. A própria mudança observada nas redes sociais — da ostentação para movimentos como o loud budgeting, em que jovens tornam públicos seus limites de gastos e processos de reorganização financeira — demonstra que existe uma reação importante a esse modelo de consumo.
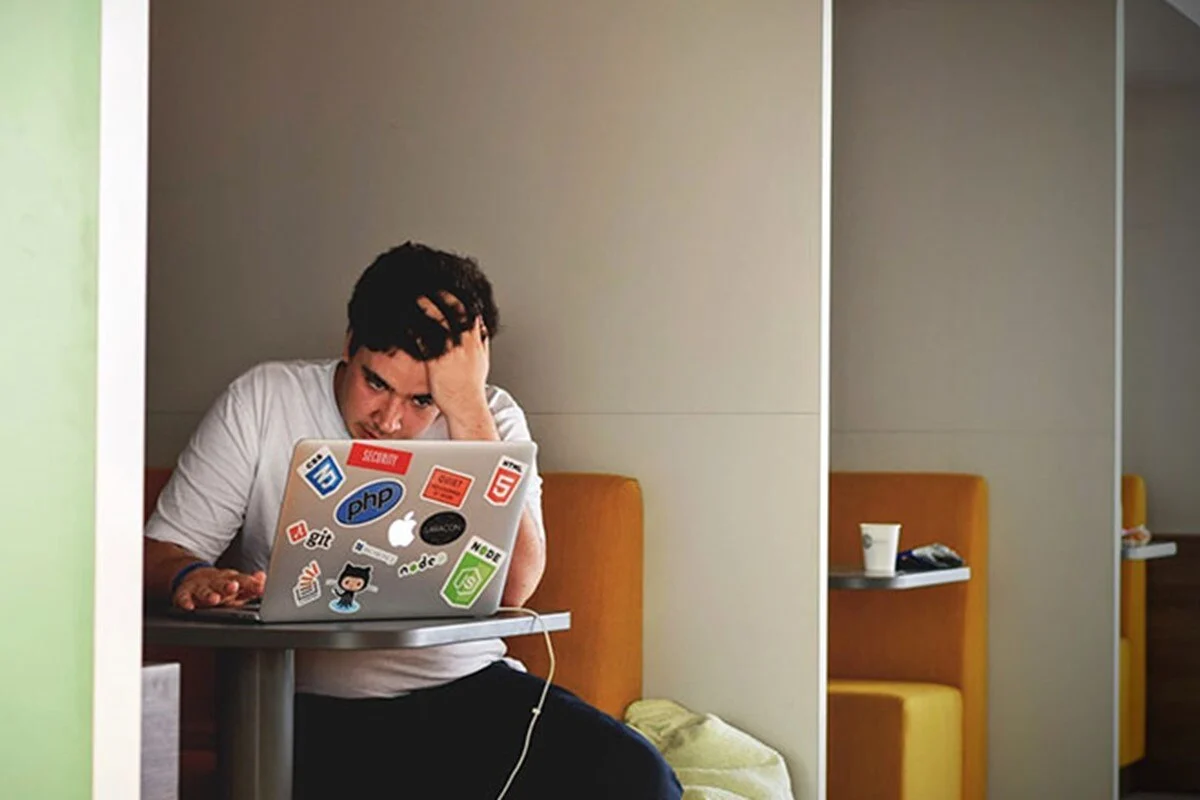
O problema se torna ainda mais grave quando o endividamento começa a afetar a capacidade de trabalhar e produzir. Pesquisa da Anbima, em parceria com o Datafolha, indica que quase metade dos brasileiros convive com elevado estresse financeiro, situação que também aparece com intensidade entre integrantes da Geração Z. Segundo Marcelo Billi, superintendente de Educação da Anbima, a preocupação financeira pode prejudicar relacionamentos, concentração, tomada de decisões, capacidade cognitiva e produtividade no trabalho. Não significa afirmar que o endividamento dos jovens seja responsável pela baixa produtividade brasileira — seria uma relação causal excessivamente simplista. Entretanto, há razões consistentes para tratá-lo como um dos fatores capazes de reduzir o desempenho individual e organizacional. Essa preocupação ganha relevância porque os indicadores nacionais já são frágeis: levantamento do FGV IBRE mostrou que a Produtividade Total dos Fatores caiu 1,5% no primeiro trimestre de 2026, considerando as horas efetivamente trabalhadas, permanecendo abaixo do nível anterior à pandemia.
Quando ampliamos a análise para a economia, forma-se um ciclo preocupante. O jovem excessivamente endividado compromete uma parcela maior da renda com prestações e juros, reduz sua capacidade de consumo futuro, posterga a formação de reserva de emergência e encontra maiores dificuldades para investir e construir patrimônio. Em situações mais graves, perde acesso ao crédito ou passa a obtê-lo em condições mais caras. Multiplicado por milhões de consumidores, esse comportamento pode significar menor capacidade de poupança, redução do consumo sustentável, pior qualidade do crédito e maior vulnerabilidade das famílias às crises econômicas. O efeito alcança também as empresas: trabalhadores financeiramente pressionados podem apresentar dificuldades de concentração e desempenho, enquanto consumidores endividados reduzem sua capacidade de comprar. A inadimplência elevada ainda contribui para um ambiente de maior cautela na concessão de crédito — cenário que já aparece nas expectativas das instituições financeiras para 2026. O endividamento, portanto, começa no orçamento individual, mas suas consequências não permanecem dentro de casa.
A saída precisa começar antes da dívida. Educação financeira não pode ser entendida simplesmente como ensinar jovens a cortar gastos ou escolher investimentos; precisa desenvolver comportamento financeiro, capacidade de planejamento, compreensão dos juros, consumo consciente, formação de reservas e responsabilidade no uso do crédito. O próprio Banco Central define educação financeira como um processo que envolve conhecimentos, habilidades, atitudes e comportamentos necessários à tomada consciente de decisões. Escolas e universidades precisam ampliar esse aprendizado, mas empresas também podem assumir papel estratégico, principalmente quando recebem jovens aprendizes, estagiários e profissionais em seu primeiro emprego. Instituições financeiras, por sua vez, têm responsabilidade nesse processo: a Resolução Conjunta nº 8 estabeleceu diretrizes para ações de educação financeira voltadas aos clientes, inclusive com foco em orçamento, poupança e prevenção da inadimplência e do superendividamento.
Talvez o maior desafio seja transformar uma geração extremamente conectada em uma geração financeiramente preparada. A Geração Z possui uma vantagem que seus pais e avós não tiveram: informação abundante, tecnologia e acesso quase instantâneo a ferramentas capazes de ajudá-la a organizar sua vida financeira. Mas essa mesma tecnologia também tornou o consumo, o crédito e as decisões impulsivas mais rápidos. Por isso, o debate precisa sair da lógica de simplesmente “ganhar mais dinheiro” e avançar para uma formação que ensine a ganhar, administrar, proteger, poupar e investir. Se milhões de jovens começarem a vida profissional carregando dívidas em vez de construindo reservas e patrimônio, o Brasil poderá enfrentar, no médio e longo prazo, uma geração com menor capacidade de consumo, investimento e acumulação patrimonial. Cuidar da saúde financeira da Geração Z, portanto, não é apenas preparar o futuro desses jovens; é proteger a produtividade, a capacidade de crescimento e o próprio futuro econômico do país.