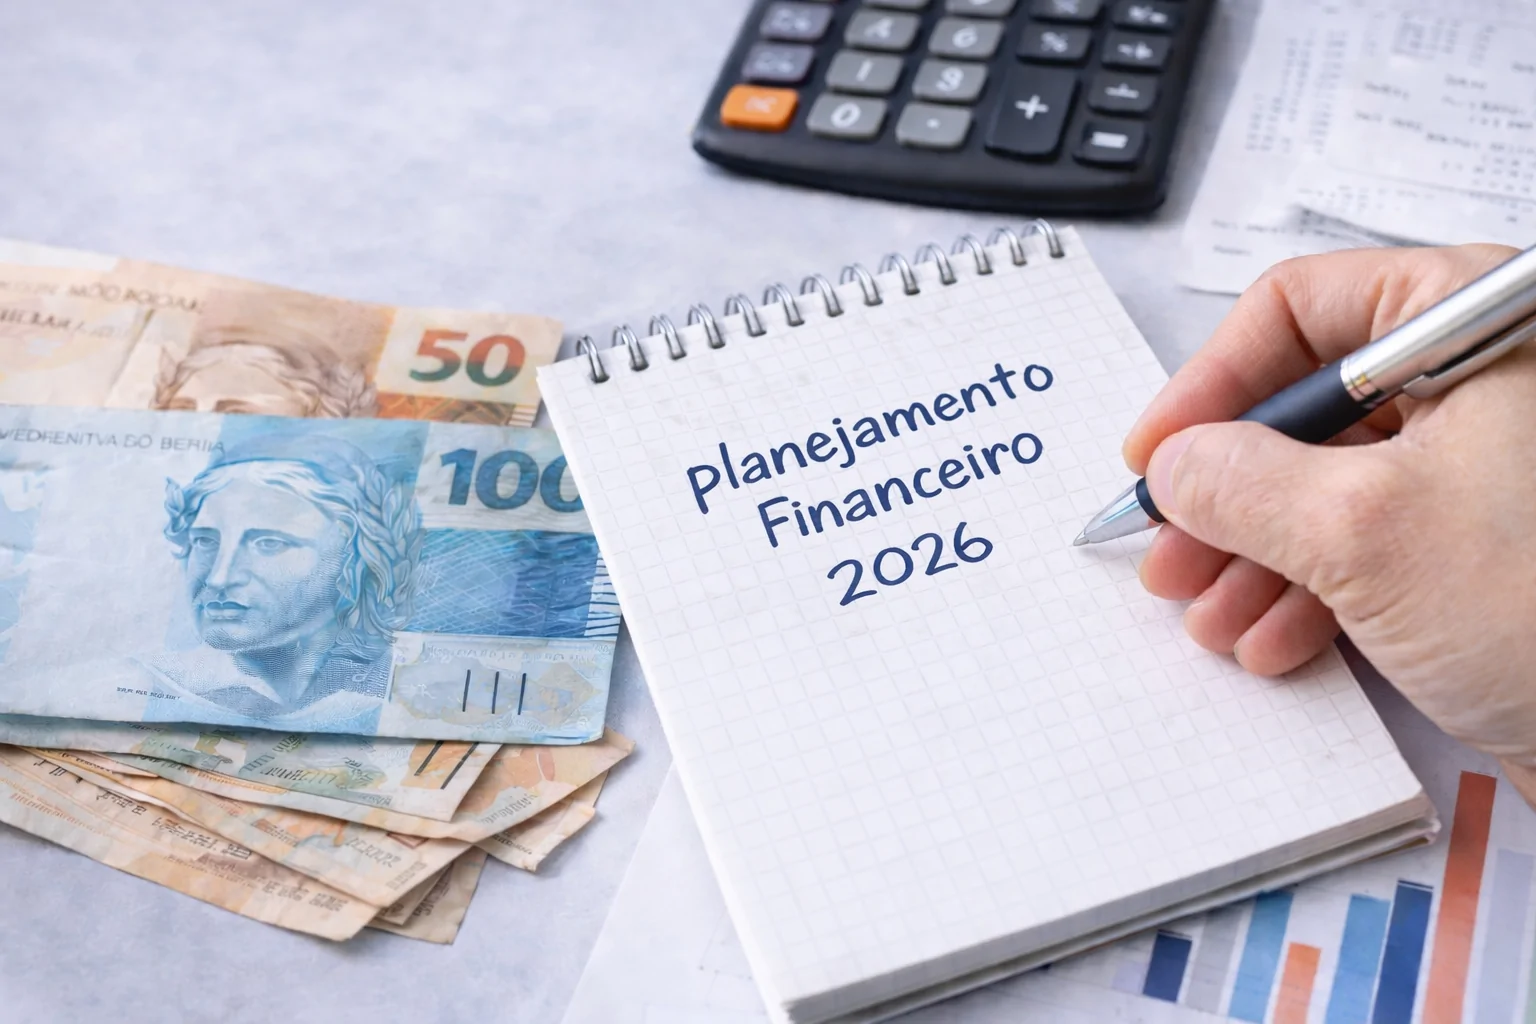
O ano muda, o calendário vira, mas para grande parte da população brasileira — especialmente no Amazonas — os problemas financeiros seguem exatamente os mesmos. O Estado permanece, há anos, entre os líderes em inadimplência no país, reflexo de uma combinação perigosa: falta de planejamento, uso incorreto do crédito e uma mentalidade financeira frágil. Planejar 2026 exige mais do que boas intenções; exige mudança real de comportamento.
Um dos principais problemas é a ausência total de controle financeiro. Muitas pessoas acreditam que olhar o saldo da conta ou do cartão já é suficiente para se organizar, quando na verdade isso apenas mostra o que restou — não o que foi planejado. A causa está na falta de educação financeira básica e na cultura de “resolver depois”. A solução começa com algo simples, porém decisivo: montar um orçamento mensal realista, listando gastos fixos, variáveis e dívidas, e revisá-lo semanalmente.
Sem controle, qualquer renda se perde.
Outro erro recorrente é o uso do cartão de crédito como complemento do salário. Parcelar supermercado, pagar o mínimo da fatura ou usar o limite como se fosse renda extra virou algo comum. A causa desse comportamento está na falsa sensação de poder imediato e na ausência de reserva financeira. Para começar a resolver esse problema, é fundamental estabelecer regras claras: usar o cartão apenas se houver condições de pagar o valor total da fatura e, em muitos casos, reduzir ou até pausar o uso temporariamente até reorganizar as finanças.
O parcelamento excessivo também compromete silenciosamente o orçamento. Pequenas parcelas acumuladas criam a ilusão de controle, mas, na prática, deixam a renda futura já comprometida. Esse erro nasce da falta de visão do custo total das compras. A solução passa por adotar uma regra simples: antes de parcelar, somar todas as parcelas já existentes e avaliar se aquele compromisso ainda cabe no orçamento dos próximos meses.
A falta de reserva financeira é outro fator decisivo para o endividamento contínuo. Sem uma reserva mínima, qualquer imprevisto — um problema de saúde, um conserto ou atraso de renda — vira dívida. A causa está na crença de que “não sobra nada para guardar”. A solução não exige grandes valores: começar com uma reserva de emergência básica, mesmo que seja de R$ 20 ou R$ 50 por semana, já cria um escudo contra novas dívidas e quebra o ciclo de dependência do crédito.
Também pesa muito o comportamento emocional em relação ao dinheiro. Compras por impulso, consumo para aliviar estresse ou para manter status social são armadilhas comuns. A causa está na associação entre consumo e recompensa emocional. Resolver isso exige consciência: aprender a identificar gatilhos emocionais, criar pausas antes de comprar e substituir o impulso por planejamento. Dinheiro mal gerenciado costuma ser reflexo de emoções mal administradas.
Outro ponto crítico é o adiamento da renegociação das dívidas. Muitas pessoas evitam negociar por vergonha, medo ou desinformação, enquanto juros e multas continuam crescendo. A causa está na falta de orientação e no estigma de “assumir o problema”. A solução é encarar a renegociação como estratégia, não como fracasso. Buscar acordos realistas, com parcelas que caibam no orçamento, é essencial para sair da inadimplência de forma definitiva.
Por fim, um erro clássico é planejar apenas na cabeça, sem criar uma rotina financeira. Planejamento que não vira hábito morre rápido. A solução está na constância: separar alguns minutos por semana para acompanhar gastos, ajustar decisões e revisar metas. Não é a complexidade que resolve o problema financeiro, mas a disciplina aplicada de forma simples e contínua.
Planejar 2026 de verdade significa romper com improvisos, encarar números com maturidade e adotar um método. Quem muda apenas o ano, repete os mesmos erros. Quem muda o comportamento, muda o resultado. O equilíbrio financeiro não é sorte — é escolha, decisão e prática constante.