O caso evidencia como decisões impulsivas e a busca por rentabilidade elevada podem comprometer o patrimônio de investidores, reforçando a importância da diversificação e do equilíbrio emocional em um cenário econômico ainda desafiador.
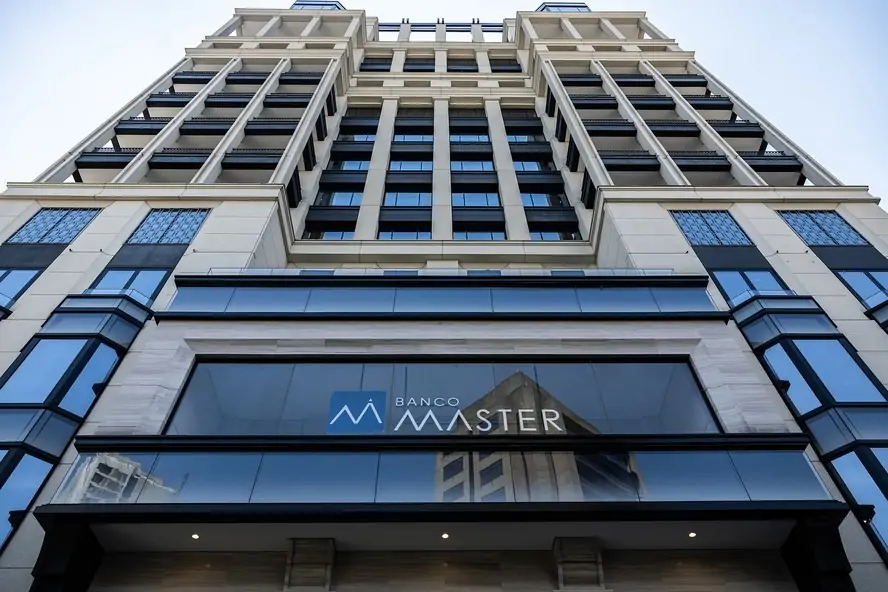
O recente escândalo envolvendo o Banco Master reacendeu um debate que vai muito além de produtos financeiros ou da cobertura do Fundo Garantidor de Créditos (FGC). Ele escancara um ponto sensível da educação financeira no Brasil: a fragilidade da mentalidade de muitos investidores diante da promessa de ganhos elevados e aparentemente fáceis. CDBs com taxas muito acima da média de mercado despertaram o interesse de milhares de pessoas e empresas. No entanto, parte desses recursos foi direcionada a produtos que não estavam integralmente cobertos pelo FGC, o que ampliou o risco e resultou em perdas significativas.
Esse comportamento não é um fenômeno isolado. Estudos em Finanças Comportamentais, conduzidos por pesquisadores como Daniel Kahneman e Richard Thaler, demonstram que o ser humano tende a superestimar ganhos potenciais e subestimar riscos quando é exposto a promessas de retorno elevado. Esse viés é conhecido como excesso de confiança. Soma-se a ele o chamado “efeito manada”, no qual decisões são tomadas com base no comportamento de outras pessoas, e não em análise técnica. Quando muitos estão investindo, cria-se a sensação de segurança coletiva, mesmo que os fundamentos não sejam sólidos.
A ganância, embora seja uma palavra forte, descreve bem o impulso de buscar retorno acima da média sem avaliar adequadamente o risco. Em momentos de instabilidade econômica ou de juros elevados, ofertas agressivas se tornam ainda mais sedutoras. O investidor passa a focar exclusivamente na rentabilidade prometida e ignora perguntas essenciais: qual é o risco real da instituição? O produto é coberto pelo FGC? Existe concentração excessiva de recursos em um único emissor? A ausência dessas reflexões revela não apenas falta de informação, mas principalmente fragilidade comportamental.
A Programação Neurolinguística (PNL) e os estudos sobre mentalidade financeira mostram que decisões financeiras são fortemente influenciadas por crenças internas. Quem acredita em “dinheiro rápido” tende a agir com impulsividade. Já quem desenvolve uma mentalidade de construção patrimonial entende que riqueza consistente é resultado de disciplina, diversificação e visão de longo prazo. Não se trata de ser conservador em excesso, mas de alinhar expectativa e realidade. Retorno maior sempre estará associado a risco maior — essa é uma regra básica do mercado.
O episódio serve como alerta. Investir exige equilíbrio emocional, análise criteriosa e consciência de que não existe atalho seguro para enriquecimento. Uma mentalidade forte não se baseia na busca por ganhos extraordinários, mas na constância, na proteção do patrimônio e na gestão adequada dos riscos. Educação financeira não é apenas saber escolher produtos; é aprender a controlar impulsos, questionar promessas fáceis e compreender que o verdadeiro crescimento financeiro é construído com estratégia, informação e responsabilidade.