No dia 16 de novembro de 2026, o PIX completou seis anos de funcionamento e consolidou sua posição como uma das maiores transformações do sistema financeiro brasileiro. Criado pelo Banco Central em 2020, o meio de pagamento surgiu cercado de dúvidas sobre segurança, confiabilidade e privacidade. Hoje, faz parte da rotina de milhões de brasileiros e já ultrapassou a marca de 1 bilhão de chaves cadastradas. Somente em 2025, foram movimentados aproximadamente R$ 35,4 trilhões por meio de quase 80 bilhões de transações. Esses números demonstram a rapidez com que a população adotou a tecnologia. Entretanto, uma pergunta merece atenção: será que aprendemos a cuidar melhor do nosso dinheiro na mesma velocidade em que aprendemos a movimentá-lo?
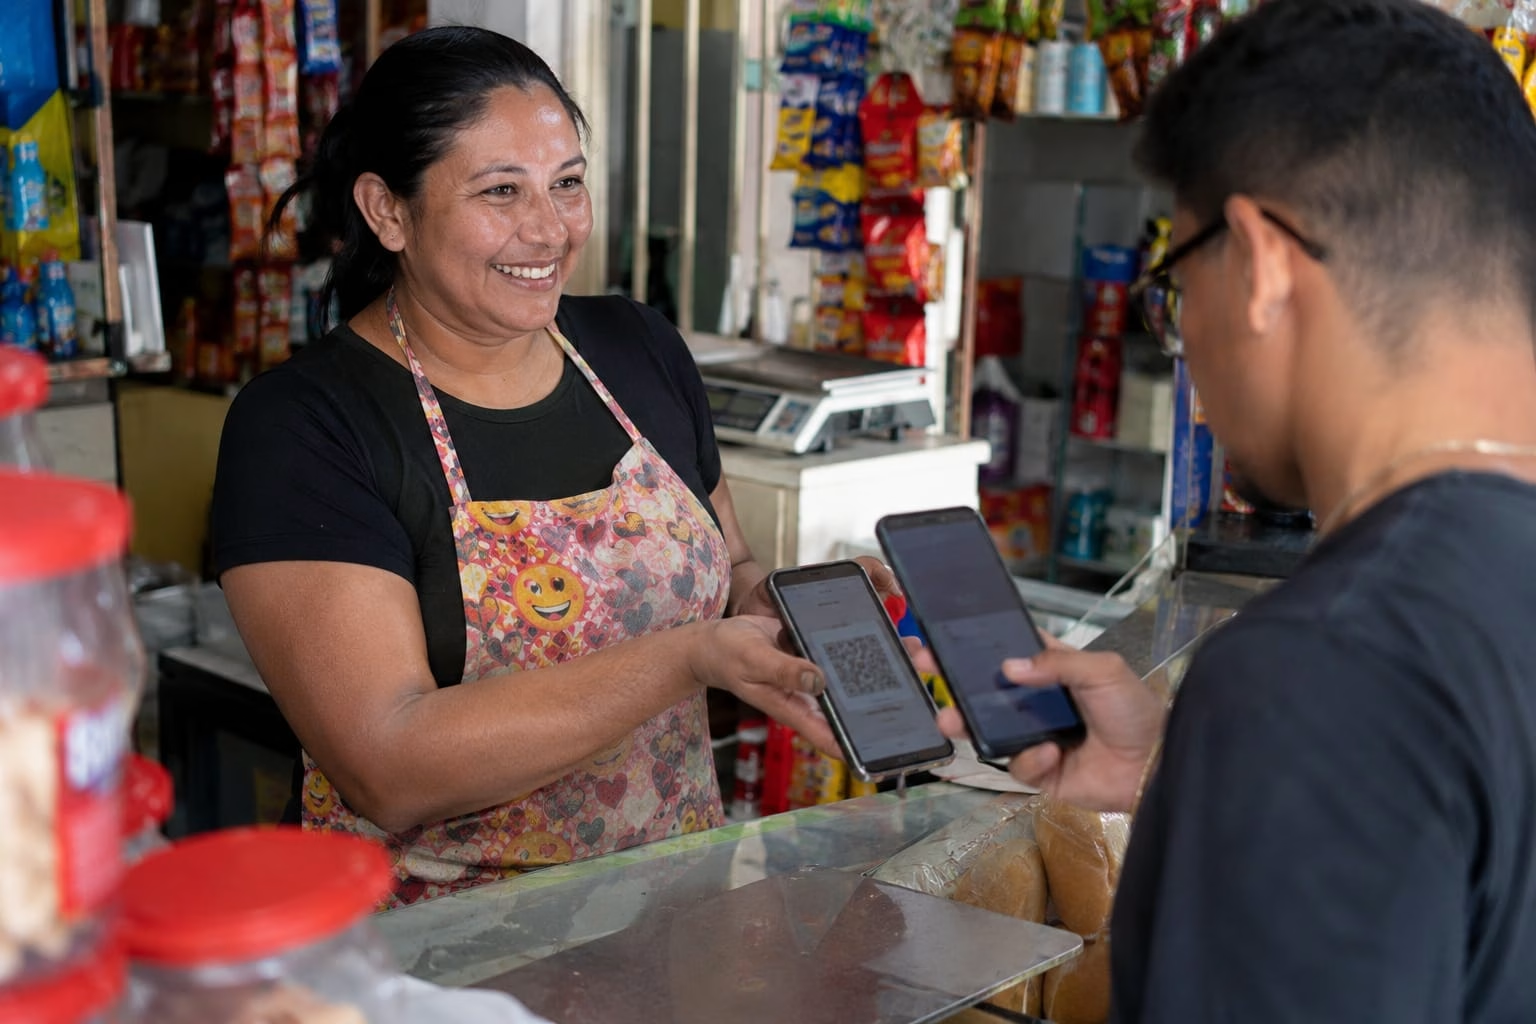
A popularização do PIX trouxe benefícios importantes para a economia e para a sociedade. A possibilidade de transferir e receber dinheiro em segundos, a qualquer hora do dia, reduziu custos e facilitou a vida de consumidores, trabalhadores autônomos e empresários. Para pequenos comerciantes, vendedores ambulantes e prestadores de serviços, o recebimento imediato contribuiu para melhorar o fluxo de caixa e diminuir a dependência do dinheiro em espécie. No Amazonas, onde o comércio, os serviços e as atividades informais possuem grande importância econômica, essa facilidade representa uma oportunidade de inclusão financeira e fortalecimento dos pequenos negócios.
Entretanto, quando analisamos o PIX sob a perspectiva da educação financeira e da psicologia econômica, percebemos alguns desafios. A facilidade de realizar pagamentos pode estimular decisões impulsivas, principalmente diante de promoções, ofertas e compras realizadas pela internet. Quando o dinheiro sai da conta com apenas alguns toques na tela, muitas pessoas deixam de perceber o impacto de pequenas despesas acumuladas ao longo do mês. Esse comportamento está relacionado ao conceito de dor de pagar, estudado pela economia comportamental, que explica como diferentes formas de pagamento influenciam nossa percepção sobre os gastos. O problema não está no PIX, mas na ausência de planejamento e na dificuldade de controlar os impulsos de consumo.
Outro ponto que preocupa a população é a segurança das transações. Apesar dos mecanismos de proteção desenvolvidos pelo Banco Central e pelas instituições financeiras, os golpes continuam representando riscos para os usuários. Criminosos utilizam mensagens falsas, perfis clonados, comprovantes adulterados e situações de falsa urgência para conseguir transferências indevidas. Pessoas idosas e consumidores com menor familiaridade com a tecnologia podem enfrentar dificuldades adicionais para identificar essas tentativas de fraude. Por isso, é fundamental conferir os dados do destinatário, desconfiar de solicitações inesperadas e nunca compartilhar senhas ou códigos de segurança. Em situações de fraude, o Mecanismo Especial de Devolução (MED) permite solicitar a análise da transação, embora não garanta a recuperação dos valores.
Além da segurança, ainda existem dúvidas sobre possíveis cobranças, impostos e novas funcionalidades. É importante esclarecer que o PIX continua gratuito para pessoas físicas na maioria das situações, embora existam exceções previstas nas regras do sistema. Também não existe um imposto específico sobre transferências realizadas por PIX. Entretanto, rendimentos recebidos por esse meio continuam sujeitos às obrigações tributárias aplicáveis, assim como ocorre com outros meios de pagamento. Novidades como o PIX Automático e o pagamento por aproximação ampliam as possibilidades de utilização, mas também exigem atenção. Autorizar pagamentos recorrentes, acompanhar o extrato bancário e verificar as condições de operações de crédito associadas ao PIX são cuidados necessários para evitar compromissos financeiros inesperados.
O crescimento do PIX também evidencia uma questão preocupante: a facilidade de movimentar dinheiro não significa, necessariamente, maior capacidade de administrá-lo. Muitas famílias continuam enfrentando dificuldades para organizar o orçamento, construir uma reserva de emergência e evitar o endividamento. O hábito de realizar pequenas transferências diariamente, sem acompanhar o valor total dessas despesas, pode comprometer parte significativa da renda. Nesse cenário, a educação financeira precisa acompanhar a evolução tecnológica. Registrar os gastos, estabelecer limites para o consumo, separar necessidades de desejos e planejar os compromissos mensais são atitudes simples que ajudam a transformar uma ferramenta de pagamento em uma aliada da organização financeira.
Ao completar seis anos, o PIX demonstra que o Brasil avançou significativamente na modernização dos pagamentos e na ampliação do acesso aos serviços financeiros. Contudo, o próximo grande desafio não será apenas tecnológico, mas também comportamental. Precisamos ensinar a população a utilizar essas facilidades com segurança, consciência e responsabilidade, especialmente os jovens, idosos e pequenos empreendedores. Afinal, pagar rapidamente não significa gastar corretamente, assim como ter acesso ao dinheiro não representa saber administrá-lo. O PIX revolucionou a maneira como os brasileiros movimentam seus recursos. Agora, precisamos evoluir na forma como cuidamos deles.